 一文厘清研发投入与研发费用,企业创新算账不踩坑(华文原创,要点一目了然)
思维导图已梳理全文核心脉络,正文将逐点展开详细解读,请大家查阅~
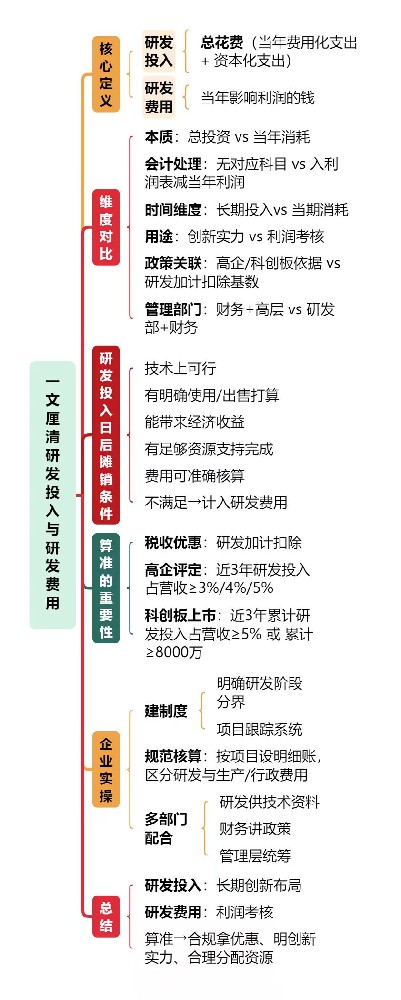
在企业搞创新的过程中,“研发投入” 和 “研发费用” 是两个高频词,但很多人常把它们弄混。其实这俩概念差得远,算错了不仅影响财务报表,还可能拿不到税收优惠、评不上高新技术企业。今天就用大白话拆解,帮大家把这笔创新账算明白。
01
一、先搞懂:研发投入是 “总花费”,研发费用是 “当年花的钱”
这俩的核心区别,就像 “家里一年总开销” 和 “这个月的生活费”,范围和用途完全不同。
1. 研发投入:所有和研发相关的钱都算
只要是为了研究新东西、开发新产品花的钱,都属于研发投入,覆盖从 “想法摸索” 到 “产品试做” 的全流程。具体包括四类:
• 人员钱:研发员工的工资、五险一金,外聘研发人员的劳务费;
• 直接花的钱:研发用的材料、燃料、电费等;
• 资产折损的钱:研发设备的折旧费,还有软件、专利的摊销费;
• 其他钱:设计费、试验费、买技术书的钱、请专家咨询的钱,甚至研发人员的差旅费、开会的钱。
简单说,研发投入 = 当年算费用的研发支出 + 以后慢慢摊销的研发支出,是个 “总量”,能看出企业在创新上总共投了多少。
2. 研发费用:只算当年影响利润的钱
研发费用是研发投入里 “当年就花完、直接影响今年利润” 的部分,主要包括三类:
• 研究阶段的所有钱(因为这阶段能不能出成果不确定,花的钱全算当年费用);
• 开发阶段里不符合 “长期资产” 条件的钱(比如技术还没证明可行,花的钱也算当年费用);
• 研发相关的间接费用。
这部分钱在会计上会算成 “当期损益”(比如计入管理费用),直接让当年利润减少,是研发投入的一部分,只反映 “当年的研发成本”。
02
二、六个维度对比:一眼分清二者不同
光看定义不够,从6 个关键角度对比,差异更明显:
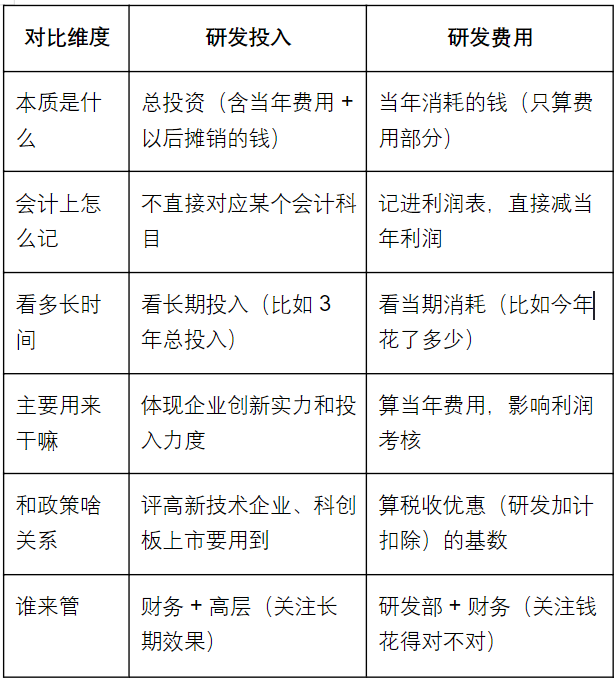
举个例子:某企业 2024 年研发一共花了 1000 万,其中 600 万是当年算费用的钱(研发费用),400 万是符合条件、以后慢慢摊销的钱。那 2024 年利润表只减 600 万,而 1000 万研发投入会用来评高企或冲科创板。
03
三、关键问题:哪些研发钱能 “以后慢慢算”?
想分清研发投入和研发费用,核心是判断 “开发阶段的钱能不能以后摊销”—— 这决定了钱是算 “当年费用” 还是 “长期资产”。
企业研发分两个阶段,处理方式完全不同:
1. 研究阶段:花的钱全算当年费用
研究阶段是 “摸索期”,比如为了做新药做基础实验,能不能成不确定。这阶段花的所有钱,都算研发费用,减当年利润。
2. 开发阶段:满足 5 个条件才能以后摊销
开发阶段是 “落地期”,比如把新药配方变成能生产的药品,成果有谱了。但不是所有钱都能以后摊销,必须同时满足 5 个条件:
• 技术上可行:能把这个 “成果”(比如新药、新软件)做出来用或卖;
• 有明确打算:企业确定要把它做完、用起来或卖掉;
• 能赚钱:知道这东西怎么带来收益(比如能卖钱、能省成本);
• 资源够:有足够的技术、钱等支持把它做完;
• 能算清:花的钱能准确算出来。
只有同时满足这 5 点,钱才能 “以后慢慢摊销”;不满足的,还是算当年研发费用。
04
四、为啥要算准?关系到真金白银的好处
算对研发投入和研发费用,不是搞会计文字游戏,而是直接影响企业能拿多少优惠、能不能融资。
1. 税收优惠:研发费用越多,抵税越多
企业最关心的 “研发费用加计扣除”,就是按研发费用的比例多抵税。比如制造业企业加计扣除比例 100%,当年研发费用 100 万,能多抵 100 万利润,直接少交钱。
如果是 “以后慢慢摊销” 的钱(比如形成了专利),每年也能按摊销额的 200% 扣除,长期享受优惠。
2. 评高新技术企业:看研发投入总额
评高企有个硬指标:近 3 年研发投入总额占近 3 年销售收入的比例要达标:
• 年收入 5000 万以下:比例≥5%;
• 年收入 5000 万 ~ 2 亿:比例≥4%;
• 年收入 2 亿以上:比例≥3%。
这里算的是 “研发投入总额”(含以后摊销的钱),算错了可能拿不到高企资质。
3. 科创板上市:研发投入强度要够
科创板支持 “硬科技” 企业,上市要求 “近 3 年累计研发投入占近 3 年累计营收比例不低于 5%(或累计研发投入不低于 8000 万)”。这里的 “研发投入” 必须含费用化和资本化的钱,算错了可能影响上市。
05
五、企业实操:3 步管好研发账
想不踩坑、算得准,企业可以这么做:
1. 建制度:明确研发阶段怎么分
• 制定《研发项目管理制度》,说清楚 “研究阶段” 和 “开发阶段” 的分界(比如以 “技术可行性报告通过” 为开发阶段起点)。
• 再建个项目跟踪系统,记好每个阶段的进展和花钱情况,为核算打基础。
2. 规范核算:按项目设 “明细账”
财务部门要明确研发花钱的范围、审批流程,还有 “以后摊销” 的判断标准。关键是每个研发项目单独设账,把人员费、材料费等一一对应到项目上,别和生产、行政的钱混了。
3. 多部门配合:研发和财务别脱节
• 研发部:及时给财务提供技术可行性报告、项目进展,帮财务判断能不能 “以后摊销”;
• 财务部:主动跟研发部讲政策要求,确保钱算得对;
• 管理层:统筹协调,既要关注研发总投入,也要把控当年研发费用的合理性。
06
六、总结:算好创新账,创新才能走得稳
研发投入是企业创新的 “长期布局”,看的是决心;研发费用是 “当年的成本”,影响的是眼前利润。二者关联紧密,但不能混为一谈。
对企业来说,算准这笔账,不仅能合规拿优惠、评资质、搞融资,还能清楚自己的创新实力,合理分配资源。毕竟创新是企业的核心竞争力,而清晰的核算,就是创新路上的 “导航仪”。
最后问一句:你们企业在算研发账时,有没有纠结过 “这钱该算当年费用还是以后摊销”?欢迎大家头脑风暴,一起找解决方案!

